El gremio de las navieras dice que el Puerto Exterior puede esperar hasta 2045, y el Estado, que no puede esperar más. Ambos hablan de contenedores, plazos y concesiones. Ninguno responde la pregunta que ordena todo lo demás, y de esa respuesta depende quién gana y quién paga cuando se levante el próximo muelle.
Un puerto no produce nada por sí mismo. No siembra, no extrae, no fabrica. Es la puerta por donde Chile vende el cobre, la fruta, el vino, la celulosa y el salmón, y por donde recibe lo que no produce: combustibles, medicinas, maquinaria, autos. Un puerto existe para que el país venda lo que genera y reciba lo que su gente necesita. Que una naviera gane plata transportando esa carga es legítimo, y que un concesionario obtenga rentabilidad también. Pero son consecuencias del negocio, no su razón de ser. Con esa idea en la cabeza conviene mirar la discusión de esta semana.
El 10 de octubre, la Empresa Portuaria San Antonio (EPSA) anunció una nueva licitación para las primeras obras del Puerto Exterior: ingeniería de detalle y dos caminos de conexión, con US$50 millones del CAF. Es la segunda vez este año que el proceso se rehace. En julio se dejó sin efecto la licitación principal, de cerca de US$1.950 millones, y la adjudicación se corrió al segundo trimestre de 2027. Todavía falta conseguir recursos para las etapas siguientes y licitar el molo de abrigo, la gran muralla de piedra que protege los sitios de atraque del oleaje.
Enfrente está la Cámara Marítima y Portuaria (Camport), que reúne a navieras, operadores y concesionarios. Encargó a la consultora neerlandesa Port Consultants Rotterdam un estudio que concluye que el Puerto Exterior no se necesita antes de 2045. Su presidente, Daniel Fernández, propuso el lunes 12 crecer por escalones: diez años más para DP World, primera etapa de Valparaíso, licitar el terminal de STI con inversiones y cerrar con la segunda fase de Valparaíso desde 2029. Llama muy riesgosa la estrategia de EPSA, y lanza una pregunta que cae como piedra: quién paga un molo de US$2.000 millones si una empresa pública se endeuda y no puede responder. La respuesta es que paga el Estado, o sea, todos, increíble pero cierto Fernández preocupado por el gasto publico
Esa respuesta tiene un destinatario preciso. Las diez empresas portuarias públicas no se gobiernan solas: sus directorios los designa el Consejo del Sistema de Empresas Públicas (SEP), que depende de Hacienda. En 2024, el anterior ministro pidió empujar con decisión las obras de la macrozona central, con una inversión cercana a los US$4.800 millones entre San Antonio y Valparaíso. Dos años después, el gremio le dice al Estado que ese calendario no se sostiene. La pelea no es entre una empresa y un gremio. Es entre quien decide cuándo se construye y quien advierte quién paga.
Ambas posiciones merecen examen serio. Camport ha pedido al Tribunal de Defensa de la Libre Competencia que rechace las bases con que EPSA quiere licitar Molo Sur y el Sitio 8 por ocho años, y que se licite a 20 más 10 con inversiones, uno de sus socios ha planteado que sean 40 años. Su estudio puede ser técnicamente bueno, pero lo encargó quien quiere quedarse con esas concesiones. El Estado, por su parte, no tiene un cheque en blanco: invocar el interés nacional no demuestra que una inversión sea oportuna. El presidente de EPSA ha reconocido permisos pendientes, y tener una resolución ambiental no autoriza a construir cualquier cosa en cualquier condición, porque una cosa es la certeza administrativa y otra es la jurídica y los dos proyectos no la tiene, con invalidaciones en curso. No decimos que las licitaciones infrinjan la ley. Decimos que ningún calendario, político o empresarial, puede ponerse por encima de ella.
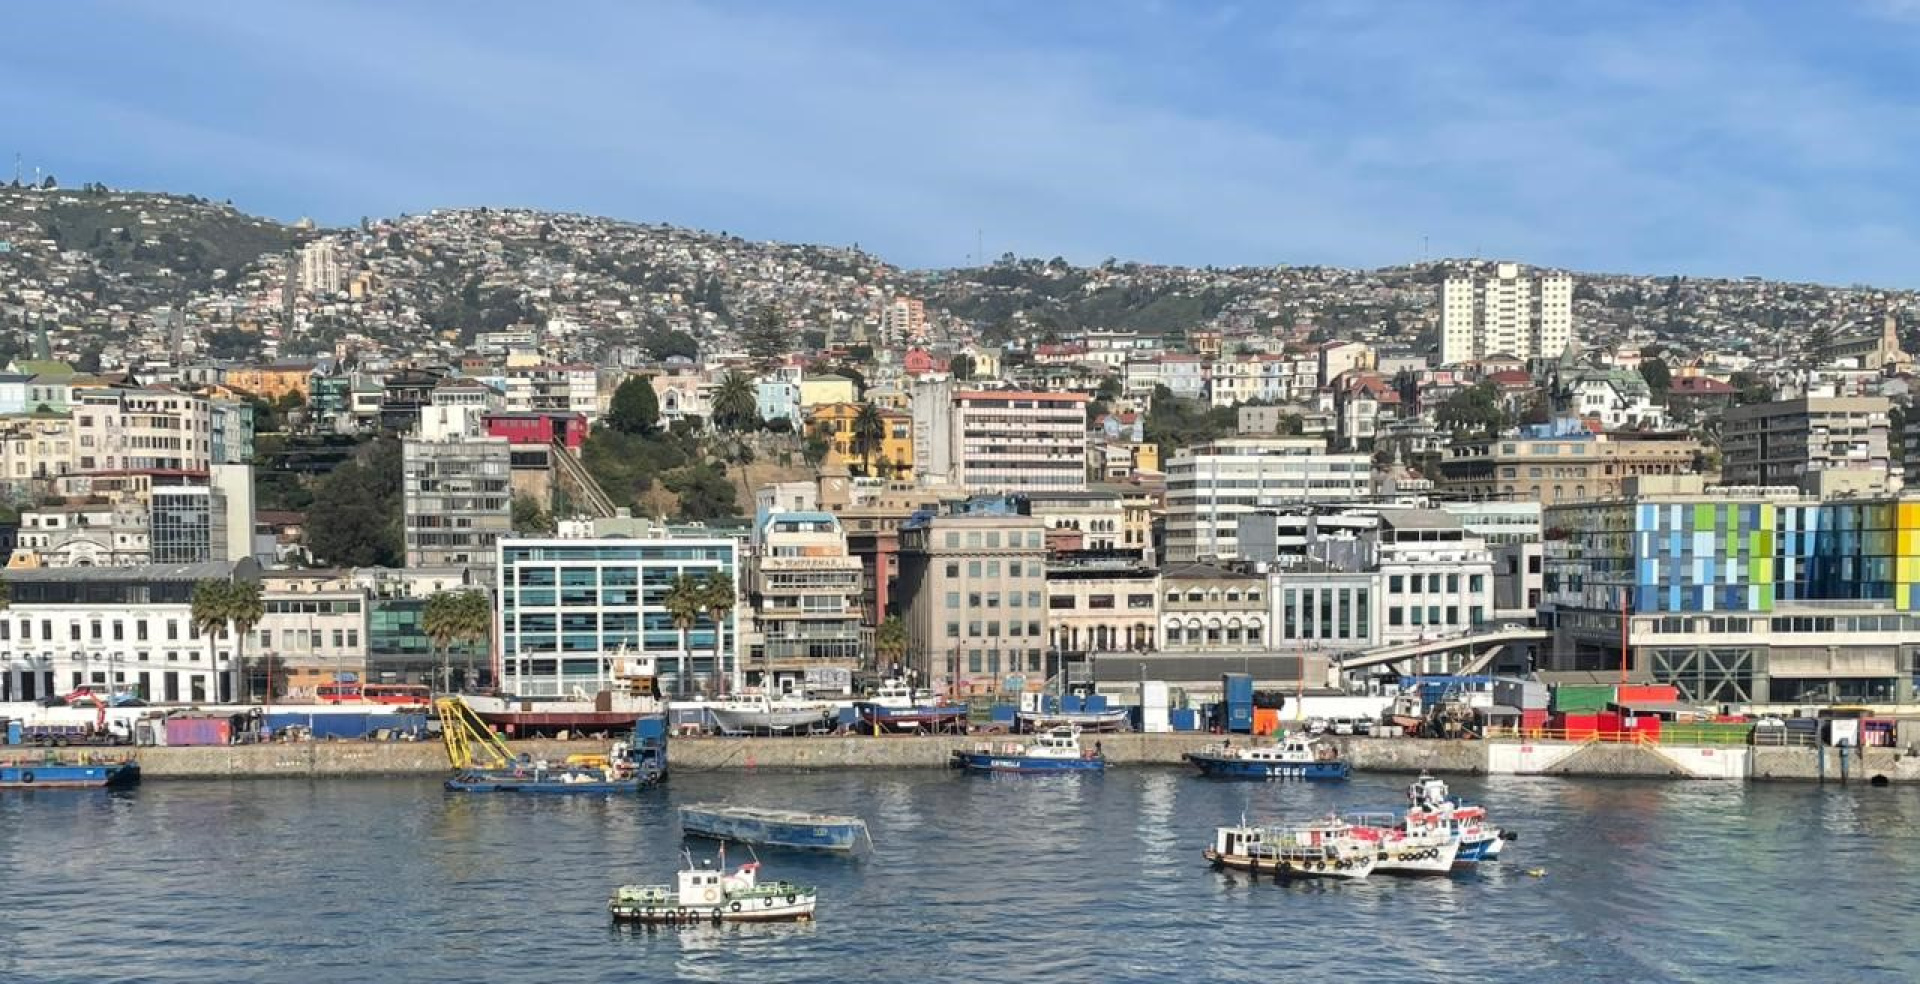
Nótese que casi toda la discusión se da en el idioma de la competencia: cuánta carga capta San Antonio, cuánta se lleva Valparaíso, cuánta se va a Chancay. Es el idioma de las navieras, que pueden cambiar de ruta, concentrar sus operaciones en otro terminal o llevarse el negocio a donde convenga. La ciudad puerto no puede. Se queda con los camiones, las calles congestionadas y el territorio ocupado. Valparaíso es el ejemplo: el proyecto Terminal Cerros de Valparaíso (TCVAL) lleva desde 2014 en tramitación, tiene la RCA N°04/2026 y enfrenta solicitudes de invalidación. La alternativa de Camport lo da por hecho, aunque su permiso está en discusión. Y aquí hay otra diferencia que importa: en San Antonio, una inversión estatal de US$1.950 millones; en Valparaíso, una concesión privada de hasta US$900 millones.
Entonces, ¿qué recibe la ciudad? En 2025, las empresas portuarias de San Antonio y Valparaíso traspasaron al Fisco $34.396 millones, y San Antonio superó los dos millones de contenedores. Entre marzo y mayo de 2026, la región tuvo la desocupación más alta del país, 10,2% frente a 9,4% nacional, y suma 335 campamentos. Solo la toma de Bellavista, en San Antonio, reúne a más de cuatro mil jefes de hogar. No decimos que el puerto cause cada una de esas cifras. Decimos que conviven, y que nadie explica cuánto de la riqueza que cruza el muelle vuelve a quienes lo soportan.
La ley tampoco obliga a lo que hoy se hace. La Ley 19.542 deja a cada empresa decidir si concesiona un frente y si lo hace con uno o con varios operadores. En 1998, San Antonio, Valparaíso y Talcahuano eligieron uno solo, por decisión de sus directorios. La extensión de la concesión de DP World y la nueva concesión de Valparaíso, desde 2030, son la oportunidad de volver a preguntarlo. Sin embargo, el gremio pide contratos de 30 años prorrogables por 10, sin hablar de multioperación ni de retorno para las ciudades, y el presidente de EPSA ha dicho que la ley debería permitir plazos mayores. Cuando operadores y Estado coinciden en alargar los plazos, la ciudad es la única que no está sentada a la mesa.
Llevo años ligado al mundo portuario, primero como trabajador y luego como dirigente, y he visto que se cuentan los contenedores y se celebran las inversiones, pero rara vez se pregunta para qué. Hasta el estudio que encargó Camport admite que ninguna institución tiene hoy mandato para coordinar las expansiones de las diez empresas portuarias. Si el gremio dice que la nueva capacidad podría no necesitarse antes de 2045 y da por hecho el terminal de Valparaíso, y Hacienda, a través de directorios que ella misma designa, insiste en licitar en San Antonio mientras empuja otro terminal en Valparaíso, ¿quién garantiza que ambas decisiones responden a lo que Chile produce y necesita, cumplen la ley y nos dejan, una vez más, los costos en las ciudades y los beneficios en otras manos para que se hagan más ricos?
Jorge Bustos
Defendamos la Ciudad / Región Valparaíso
Añadir nuevo comentario